Domain auffrischungskurse.de kaufen?
Wir ziehen mit dem Projekt
auffrischungskurse.de um.
Sind Sie am Kauf der Domain
auffrischungskurse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auffrischungskurse.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
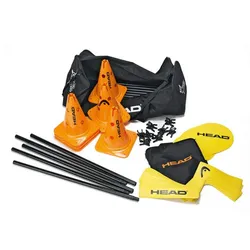
Head - Coaching Starter PacketBESCHREIBUNGUm laufen zu können, muss man zuerst gehen lernen. Und man muss mehr alsnur Vorhand spielen können, um ein perfekter Allrounder zu werden. DasCOACHING PACK ist ein perfekter Partner für jede Art von Training, vonTennis- über Fitness- bis Koordinationseinheiten. Die Tasche enthält 6große Kegel, 12 Stangen mit 8 Clips, 12 Linien, 4 Ecken, 6 Ziele, 1kleine Tasche, um alles tragen zu können, sowie 1 HEAD Coaching Poster,das in Zusammenarbeit mit Trainern erstellt wurde und zeigt, wie man all die tollen Dinge perfekt einsetzt. Dem Training steht also nichts mehrim Wege. Deine Schützlinge werden es dir später einmal danken.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Seminar zum Sachkundezertifikat E gemäß DUV 2024/2215 - 4000001656Zertifikat E / Dichtheitskontrollen gemäß DUV 2024/2215 Theoretischer Teil:• Grundlagen der Thermodynamik und mechanische Kälteerzeugung• Kältemittel und deren Auswirkungen auf die Umwelt• Gefahrenklassen von Kältemitteln• geltende Umweltvorschriften und Verordnungen• Dichtheitsprüfung an kältetechnischen Kreisläufen• Wartung und Instandhaltung von kältetechnischen Anlagen ohne Eingriff in den Kältekreislauf• Führen eines Anlagenlogbuches (Dokumentation)• Erläuterung der Funktionsweise von kältetechnischen Bauteilen wie Verdichter, Verflüssiger, Verdampfer und verschiedener Drosselorgane und Komponenten• direkt und indirekte Dichtheitsprüfung• Theoretische Abschlussprüfung Praktischer Teil:• Vorstellung des Kältekreislaufs und deren Bauteile an einer Kälteanlage / Klimaanlage• Vorstellung von besonderen Bauteilen wie Filtertrockner und Schauglas• Aufzeigen von typischen Leckagenstellen wie Verschraubungen, Schraderventilen und Lötstellen• Leckageortungen an kältetechnischen Anlagen durchführen• Überhitzungsmessungen an kältetechnischen Anlagen ohne Eingriff in den Kältekreislauf• Beurteilung von kältetechnischen Anlagen auf Funktion• Praktische Abschlussprüfung Ziele:Nach erfolgreich bestandener Prüfung sind Sie nach DUV 2024/2215 und §5 ChemKlimaschutzV berechtigt Arbeiten wie Dichtheitsprüfungen ohne Eingriff in den Kältekreislauf durchzuführen. Teilnahmevoraussetzung:Gesellenprüfung in einem Versorgungstechnik-, Elektro- oder Metallberuf (Kopie vom Gesellenbrief) + Kopie vom Personalausweis od. Reisepass Für die Praxis-Schulung bringen Sie bitte Ihre eigene PSA, Sicherheitsschuhe und –kleidung mit.713,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
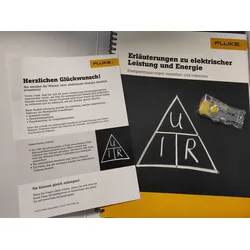
FLUKE EPE-TRAINING-G/EU Netzqualitätstrainings-Set EPE Schulung NetzanalysatorWerden Sie mit dem Schulungsprogramm von FLUKE& zum Experten im Bereich elektrische Energieversorgung. Unser Webcast und unser Hilfehandbuch unterstützen Sie dabei, die wichtigsten Elemente der Netzqualität zu verstehen, insbesondere induktive Lasten, Oberschwingungen, harmonische Verzerrungen und Unsymmetrien in Dreiphasensystemen. Damit können Sie Netzprobleme lösen, die Ihnen bei Ihrer täglichen Arbeit begegnen. Heutzutage sind elektrische Lasten in Industrie- und Geschäftsgebäuden häufig zu komplex, um mit dem klassischen Leistungsmodell berechnet zu werden. & Energieeinsparungen verstehen und erkennen Erzeugung und Verbrauch elektrischer Energie sind einem raschen Wandel unterworfen. An Energieversorgung und -verteilung angeschlossene Lasten ändern sich. Die Folgen: mehr Oberschwingungen und Unsymmetrien. Diese „schlechte“ Le...142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
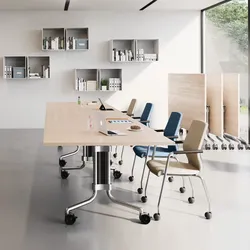
Klapptisch Seminar König Neurath auf RollenKlapptisch Seminar auf Rollen König Neurath Ob für Schulungen, Seminare oder Workshops ? der Klapptisch Seminar ermöglicht es, Räume schnell und unkompliziert an die jeweilige Situation anzupassen und schafft eine lebendige, anregende Atmosphäre. Dieser vielseitige, mobile Tisch lässt sich dank seiner Verkettbarkeit problemlos in verschiedene Konfigurationen integrieren. Sein klappbares Gestell macht ihn nicht nur äußerst platzsparend, sondern auch leicht verstaubar. Standardausstattung: + Rechteckige Tischplatte 120 x 70 cm, klappbar. + Gestell pulverbeschichtet, auf Rollen. + Tischplatte 25 mm stark, kunststoffbeschichtet. + 2 Jahre Garantie. Maße: Höhe: ca. 72 cm Breite: ca. 120 cm Tiefe: ca. 70 cm Lieferung: Der Klapptisch Seminar auf Rollen von König+Neurath wird zerlegt geliefert. Die Lieferung erfolgt bis hinter die erste abschließbare Tür, ebenerdig. Spitzenprodukt aus der namhaften deutschen Produktion.1053,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Head - Coaching Starter PacketBESCHREIBUNGUm laufen zu können, muss man zuerst gehen lernen. Und man muss mehr alsnur Vorhand spielen können, um ein perfekter Allrounder zu werden. DasCOACHING PACK ist ein perfekter Partner für jede Art von Training, vonTennis- über Fitness- bis Koordinationseinheiten. Die Tasche enthält 6große Kegel, 12 Stangen mit 8 Clips, 12 Linien, 4 Ecken, 6 Ziele, 1kleine Tasche, um alles tragen zu können, sowie 1 HEAD Coaching Poster,das in Zusammenarbeit mit Trainern erstellt wurde und zeigt, wie man all die tollen Dinge perfekt einsetzt. Dem Training steht also nichts mehrim Wege. Deine Schützlinge werden es dir später einmal danken.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
ROTHENBERGER Seminar zum Sachkundezertifikat E gemäß DUV 2024/2215 - 4000001656Zertifikat E / Dichtheitskontrollen gemäß DUV 2024/2215 Theoretischer Teil:• Grundlagen der Thermodynamik und mechanische Kälteerzeugung• Kältemittel und deren Auswirkungen auf die Umwelt• Gefahrenklassen von Kältemitteln• geltende Umweltvorschriften und Verordnungen• Dichtheitsprüfung an kältetechnischen Kreisläufen• Wartung und Instandhaltung von kältetechnischen Anlagen ohne Eingriff in den Kältekreislauf• Führen eines Anlagenlogbuches (Dokumentation)• Erläuterung der Funktionsweise von kältetechnischen Bauteilen wie Verdichter, Verflüssiger, Verdampfer und verschiedener Drosselorgane und Komponenten• direkt und indirekte Dichtheitsprüfung• Theoretische Abschlussprüfung Praktischer Teil:• Vorstellung des Kältekreislaufs und deren Bauteile an einer Kälteanlage / Klimaanlage• Vorstellung von besonderen Bauteilen wie Filtertrockner und Schauglas• Aufzeigen von typischen Leckagenstellen wie Verschraubungen, Schraderventilen und Lötstellen• Leckageortungen an kältetechnischen Anlagen durchführen• Überhitzungsmessungen an kältetechnischen Anlagen ohne Eingriff in den Kältekreislauf• Beurteilung von kältetechnischen Anlagen auf Funktion• Praktische Abschlussprüfung Ziele:Nach erfolgreich bestandener Prüfung sind Sie nach DUV 2024/2215 und §5 ChemKlimaschutzV berechtigt Arbeiten wie Dichtheitsprüfungen ohne Eingriff in den Kältekreislauf durchzuführen. Teilnahmevoraussetzung:Gesellenprüfung in einem Versorgungstechnik-, Elektro- oder Metallberuf (Kopie vom Gesellenbrief) + Kopie vom Personalausweis od. Reisepass Für die Praxis-Schulung bringen Sie bitte Ihre eigene PSA, Sicherheitsschuhe und –kleidung mit.713,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.